Par Martin Chanteranne, Vice-Président de Mecenia.
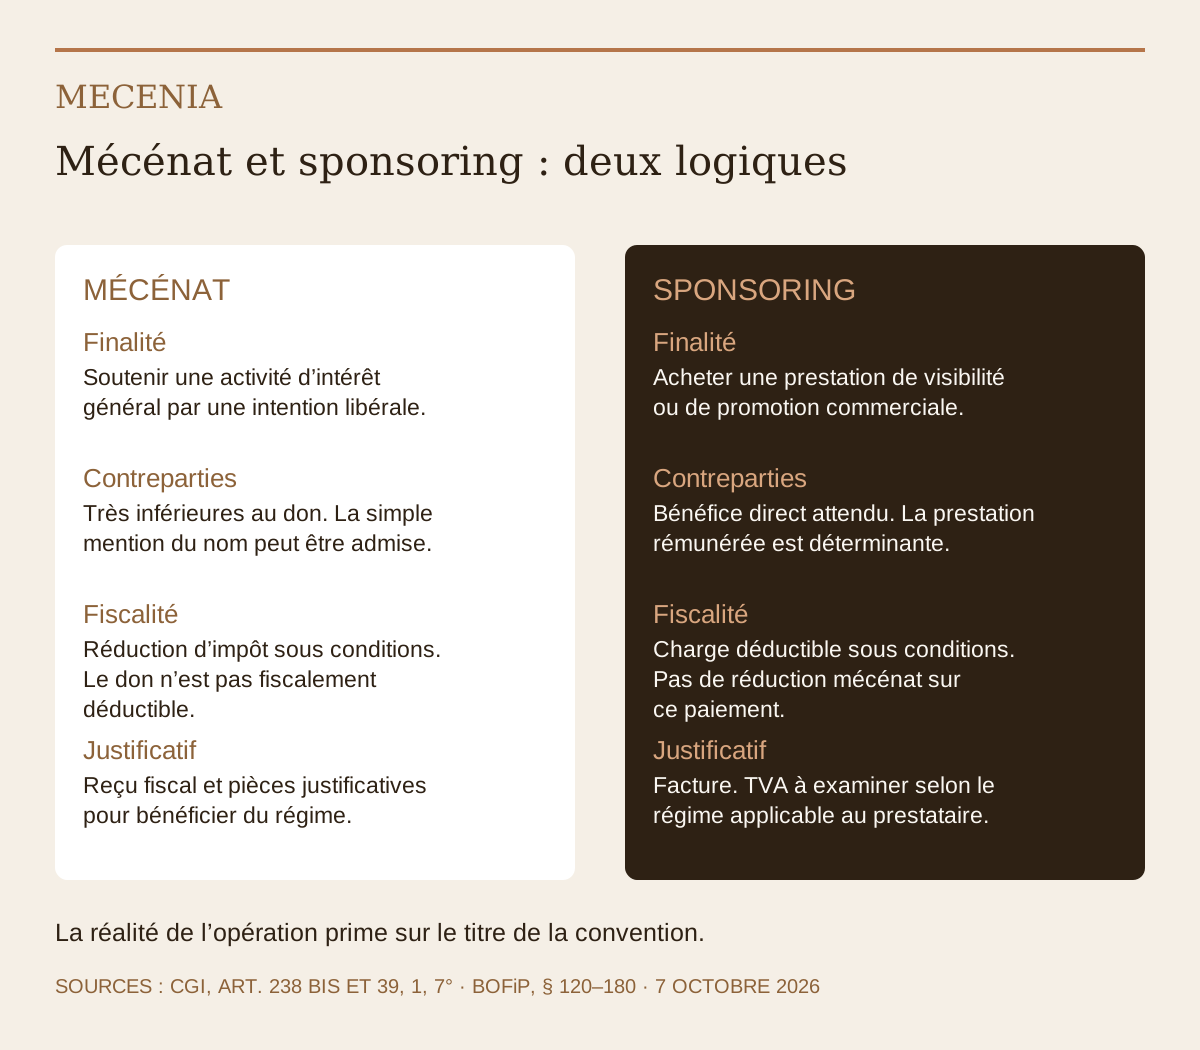
Une entreprise finance un musée ou un festival : est-elle mécène ou sponsor ? La réponse dépend moins du nom donné au partenariat que de ce qu’elle reçoit en échange. En droit fiscal, le mécénat procède d’une intention libérale ; le sponsoring, appelé « parrainage », rémunère une prestation destinée à procurer un bénéfice commercial direct. (BOFiP, BOI-BIC-RICI-20-30-10-20, § 1 et 120–180)
Don ou prestation commerciale ?
Le mécénat peut prendre la forme d’un apport financier, de biens ou de compétences. Pour ouvrir droit au régime fiscal correspondant, le versement doit bénéficier à un organisme éligible et ne pas rémunérer une prestation équivalente au profit de l’entreprise.
Le parrainage répond à une autre logique : l’entreprise achète de la visibilité, une association de marque ou une autre prestation commerciale. Les deux dispositifs peuvent soutenir la culture ; aucun n’est juridiquement « supérieur » à l’autre. Leur qualification doit simplement correspondre à la réalité. (BOFiP, § 5 et 120–180)
Un logo ne tranche pas
L’affichage du nom ou du logo du financeur ne transforme pas automatiquement un don en sponsoring. L’administration admet une simple mention du donateur, sans message publicitaire, lorsque les contreparties restent très inférieures au versement. Il faut apprécier leur nature et leur valeur, et pas seulement constater leur existence. (BOFiP, § 130–170)
Le Conseil d’État l’a rappelé dans sa décision du 20 mars 2020, n° 423664 : le juge doit rechercher si l’avantage publicitaire retiré par l’entreprise représente une contrepartie très inférieure au montant versé. La présence du nom sur des véhicules de course ne permettait pas, à elle seule, de résoudre cette question. (Conseil d’État, points 2 et 3)
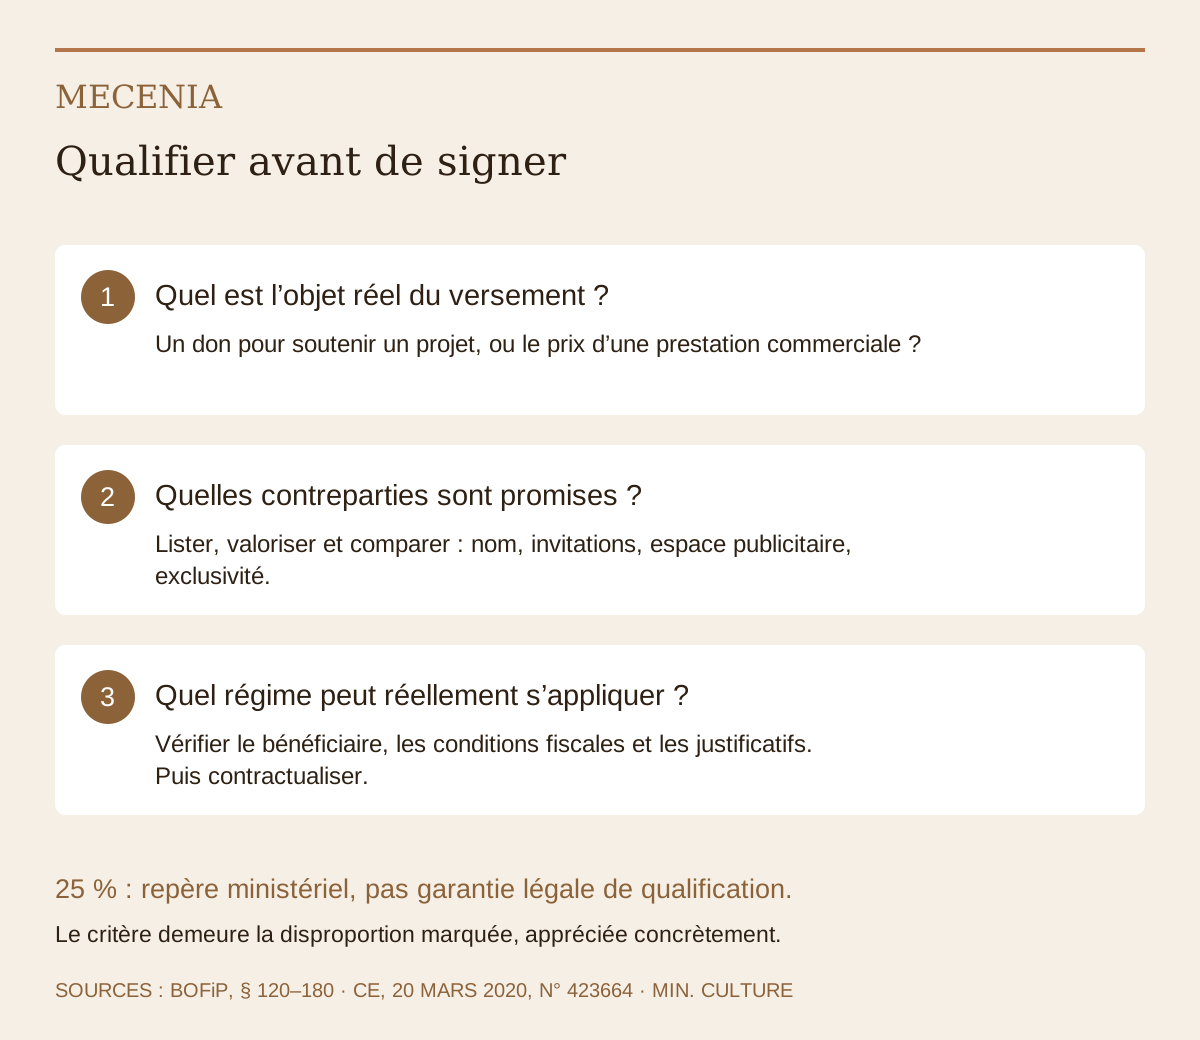
Dans le secteur culturel, le ministère présente un repère de 25 % pour la valeur des contreparties. Ce pourcentage ne figure pas comme seuil général dans l’article 238 bis et ne garantit pas, à lui seul, la qualification de mécénat : le critère reste celui de la « disproportion marquée ». (Ministère de la Culture ; CGI, article 238 bis)
Exemple illustratif : financer la restauration d’une œuvre avec une mention discrète parmi les soutiens peut relever du mécénat, si les autres conditions sont réunies. Acheter un emplacement publicitaire avec slogan et prestations commerciales relève d’une logique de parrainage. La convention doit décrire ce qui est réellement promis.
Deux fiscalités distinctes
Pour les entreprises relevant du régime fiscal du mécénat, la réduction d’impôt de droit commun est de 60 % jusqu’à 2 millions d’euros de versements, puis de 40 % pour la fraction supérieure, sauf exceptions. Les versements retenus sont plafonnés à 20 000 euros ou à 0,5 % du chiffre d’affaires lorsque ce second montant est plus élevé ; l’excédent peut être reporté dans les conditions prévues par la loi. Il s’agit du plafond des versements, pas d’un plafond de 20 000 euros de réduction d’impôt. (CGI, article 238 bis, 2 et 3)
Le don n’est pas déductible du bénéfice imposable : il doit être réintégré fiscalement. Le bénéfice de la réduction suppose notamment de pouvoir présenter le reçu fiscal et les justificatifs requis. (CGI, article 238 bis, 5 bis et 8 ; BOFiP, § 80 et 100)
Le parrainage peut, lui, constituer une charge déductible lorsqu’il est engagé dans l’intérêt direct de l’exploitation et satisfait aux conditions générales de déduction, notamment sans dépense excessive au regard de l’avantage attendu. Il donne lieu à une facture ; la TVA dépend du régime applicable au prestataire, notamment de l’existence éventuelle d’une franchise. Le même paiement ne peut pas cumuler déduction au titre du parrainage et réduction d’impôt au titre du mécénat. (Ministère de la Culture, article 39, 1, 7° du CGI ; BOFiP, § 140–150)
Qualifier avant de signer
Avant tout versement, quatre vérifications permettent de réduire le risque :
- Identifier le projet soutenu et vérifier l’éligibilité du bénéficiaire si un avantage fiscal de mécénat est envisagé.
- Décrire et valoriser toutes les contreparties, y compris la communication et les invitations.
- Formaliser le montant, les engagements, l’usage du nom ou du logo et les justificatifs dans une convention adaptée.
- Assurer la cohérence entre contrat, reçu ou facture et traitement fiscal des deux parties.
Le ministère propose des modèles de conventions distincts. Le BOFiP souligne la concordance du traitement fiscal entre donateur et bénéficiaire : intituler un contrat « mécénat » ne suffit pas à transformer une prestation publicitaire en don. (Modèles du ministère ; BOFiP, § 170)
Pour Mecenia, l’enjeu est de permettre un soutien culturel transparent ; un don doit rester un don, et une prestation commerciale doit être assumée comme telle.
Analyse générale du droit français, vérifiée le 7 octobre 2026. Références : article 238 bis du CGI, version affichée en vigueur depuis le 16 février 2025 ; BOFiP du 8 janvier 2025 ; décision du Conseil d’État du 20 mars 2020. Ce texte ne constitue pas un conseil personnalisé et n’affirme pas l’éligibilité fiscale des dons à Mecenia.